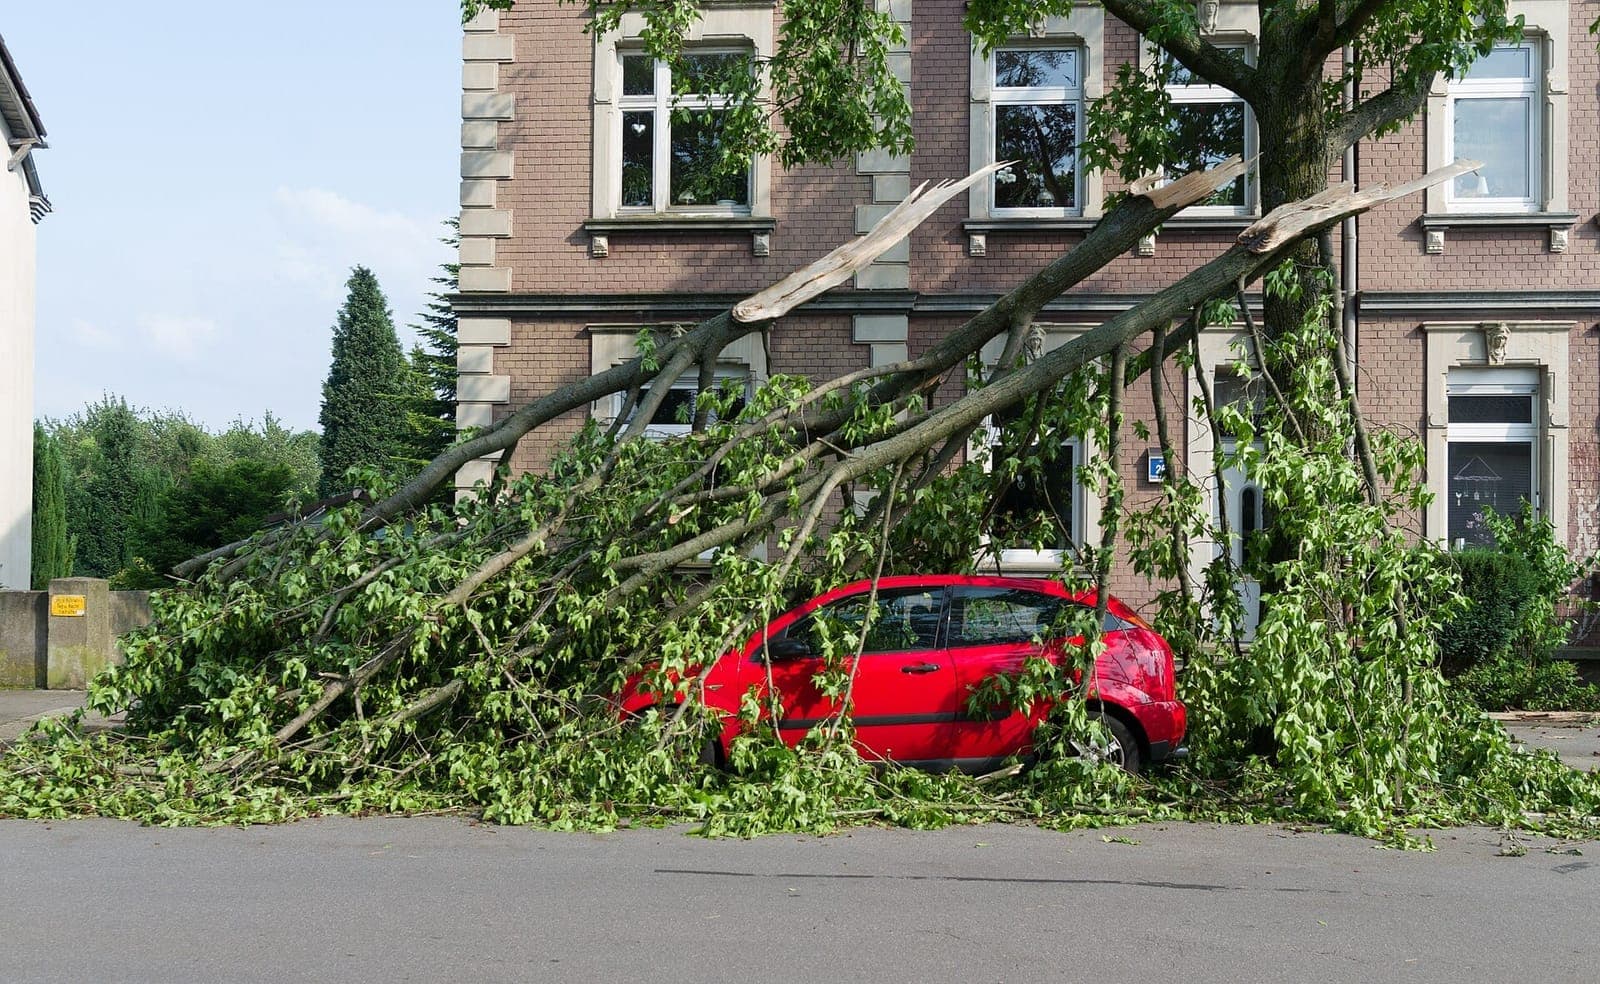
غصن على سقف السيارة المتوقفة أمام البيت، أو زجاج نافذة مكسور وسجادة مبتلة تحته. هذا ما قد يجده سكان مناطق واسعة من ألمانيا مساء الأحد أو صباح الإثنين بعد مرور المنخفض الجوي Manja. والسؤال الأول عملي: أي تأمين يدفع؟ الجواب يتوقف على ثلاثة أمور: هل بلغت الريح الحد الذي تعدّه شركات التأمين عاصفة، وهل لدى سيارتك تأمين Teilkasko أم تأمين المسؤولية الإلزامي وحده، وهل تملك المسكن أم تستأجره.
عبر المنخفض Manja ألمانيا يوم الأحد 25 أكتوبر/تشرين الأول 2026، بعد يومين فقط من المنخفض Luise، كما ورد في زاوية Thema des Tages لدى هيئة الأرصاد الجوية الألمانية DWD. وصباح الأحد غطّت تحذيرات الهيئة الرسمية من الهبات العاصفة (Sturmböen) والهبات العاصفة الشديدة مناطق واسعة في الشمال والوسط والغرب والجنوب الغربي، بحسب tagesschau.
وتوقعت الهيئة، وفق ما نقلته tagesschau وموقع ZDFheute، هبات تصل إلى 90 كيلومتراً في الساعة فوق ارتفاع 600 متر، ونحو 100 كم/ساعة في المواقع المكشوفة، وحتى 70 كم/ساعة في المناطق المنخفضة. ولا يُنتظر أن تهدأ الريح قبل الليلة الفاصلة بين الأحد والإثنين، وقد صدر لتلك الليلة تحذير من مدّ عاصفي على ساحل بحر الشمال.
وفي منطقة Harz سُجّلت 28 مهمة لفرق الطوارئ بسبب أشجار وأغصان سقطت، وتضررت سيارات ومنزل. وفي مدينة Freiburg اقتلعت الريح سقفاً معدنياً وقذفته على محطة لتحويل الكهرباء، فانقطع التيار عن عدة آلاف من المنازل، بحسب المصدرين.
الحد الذي يسأل عنه التأمين أولاً
قبل الغصن والنافذة، يأتي سؤال الريح. يوضح الاتحاد العام لشركات التأمين الألمانية (GDV) أن شركات التأمين لا تعدّ الريح عاصفة (Sturm) إلا ابتداءً من القوة 8 على مقياس Beaufort، أي نحو 62 كيلومتراً في الساعة. ويحدد مسرد هيئة الأرصاد DWD هذه الدرجة بين 62 و74 كم/ساعة. وما يقع دون هذا الحد لا تدفع عنه تغطية العواصف، كما يوضح نادي السيارات ADAC. أما الصياغة الدقيقة فموجودة في شروط عقدك (Versicherungsbedingungen).
توقعات الـ DWD للمناطق المنخفضة، أي حتى 70 كم/ساعة، تقع فوق هذا الحد بقليل. لكنها توقعات لمناطق واسعة، وليست قياساً عند عنوانك. لذلك لا يمكن الجزم مسبقاً بأن الحد بلغ في شارعك أو لم يبلغه.
ووفقاً لـ ADAC، يقع إثبات قوة الريح على صاحب التأمين. ويمكن الاستناد في ذلك إلى بيانات الـ DWD عن الريح في المنطقة، أو إلى أضرار مماثلة في المباني المجاورة. فإن رأيت مثل هذه الأضرار في شارعك، فسجّلها بالصور إلى جانب أضرارك.
السيارة: Teilkasko أم Haftpflicht وحده؟
تأمين المسؤولية الإلزامي للسيارة (Kfz-Haftpflicht) يدفع عن الضرر الذي تلحقه سيارتك بالآخرين، لا عن سيارتك نفسها. لذلك لا يغطي ضرر العاصفة على سيارتك إلا تأمين Teilkasko أو Vollkasko، كما يوضح اتحاد المؤمَّن عليهم Bund der Versicherten. ويؤكد GDV أن Teilkasko يشمل أضرار العاصفة والبَرَد والصاعقة، وأن Vollkasko يتضمنه.
وبحسب ADAC، فإن غصناً يسقط على سيارة متوقفة أو أثناء سيرها يُعامل في العادة حالةً من حالات Teilkasko: يدفع صاحب السيارة المبلغ المقتطع المتفق عليه (Selbstbeteiligung)، ولا تتراجع درجة خصم عدم الحوادث (Schadenfreiheitsklasse). أما الاصطدام بشجرة سقطت على الطريق فيصنّفه ADAC حادث تصادم يدخل في Vollkasko، ويترتب عليه تراجع الدرجة. والتفاصيل تختلف من عقد إلى آخر.
خطوتك الأولى هنا قصيرة: افتح بطاقة التأمين أو تطبيق شركة التأمين، وابحث عن كلمة Teilkasko أو Vollkasko. إن لم تجد إلا Haftpflicht، فضرر العاصفة على سيارتك نفسها لا يدخل في عقدك.
وإذا سقطت الشجرة من أرض البلدية أو من حديقة الجار، فلا تنتقل المسؤولية إلى مالكها تلقائياً. يشرح ADAC أن ذلك يتوقف على ما إذا كان قد أهمل واجب العناية بالشجرة (Verkehrssicherungspflicht)، وأن كل حالة تُبحث على حدة.
الشقة: المبنى في عقد والأثاث في عقد آخر
ما يصيب المبنى نفسه، من قرميد السطح والواجهة إلى زجاج النوافذ المكسور، يدخل في العادة في تأمين المبنى (Wohngebäudeversicherung) الذي يبرمه مالك العقار، بحسب GDV. أما الأثاث والأجهزة والملابس في الداخل فتغطيها Hausratversicherung، وهي عقد منفصل يبرمه الساكن لنفسه. فإذا كسرت الريح النافذة وبلل المطر الأريكة، فالنافذة في العادة شأن تأمين المبنى، والأريكة شأن Hausrat.
لكن هناك فرقاً دقيقاً. وفقاً لـ ADAC، لا يُدفع في العادة تعويض عن مطر دخل من نافذة تُركت مفتوحة على وضع Kipp ولم تتضرر هي نفسها.
وللمستأجر واجب يحدده القانون. تنص المادة 536c من القانون المدني الألماني (BGB) على أن يبلغ المستأجر المؤجر دون تأخير بأي عيب يظهر في المسكن، وعلى أن يعوّض الضرر الناتج إن لم يبلغ. والنافذة المكسورة التي يتسرب منها الماء طوال الليل مثال على ضرر يكبر كلما تأخر الإبلاغ. أرسل الإبلاغ كتابياً، برسالة بريد إلكتروني مع الصور وتاريخ اليوم، واحتفظ بنسخة منها.
قبل التنظيف: أربع خطوات بالترتيب
أولاً، صوّر كل شيء قبل أن ترفع غصناً أو تكنس زجاجاً: السيارة من عدة زوايا، والغصن في مكانه، والنافذة، والأثاث المبتل. يوصي ADAC واتحاد Bund der Versicherten بالتوثيق قبل التنظيف، لأن ما يُزال لا يمكن تصويره لاحقاً.
ثانياً، احتفظ بالأجزاء المتضررة، كالقرميد المكسور أو قطع الأثاث التالفة، ولا ترمِها قبل أن تتواصل معك شركة التأمين.
ثالثاً، امنع الضرر من أن يكبر دون أن تعرّض نفسك للخطر: غطِّ النافذة المكسورة، وأبعد الأثاث عن الماء. لا تصعد إلى السطح، ولا تقترب من شجرة مائلة.
رابعاً، أبلغ شركة التأمين دون تأخير، ويفضَّل في اليوم نفسه، بالهاتف أو التطبيق أو البريد الإلكتروني. وإن كان الضرر في شقة مستأجرة، فأرسل إلى المؤجر رسالتك المكتوبة في الوقت نفسه.
أين تنتهي تغطية العاصفة
ليست كل المياه بعد العاصفة ضرر عاصفة. الفيضانات وتجمع مياه الأمطار الغزيرة تصنَّف ضمن المخاطر الطبيعية (Elementarschäden)، ولا يغطيها إلا ملحق إضافي لهذه المخاطر يُضاف إلى العقد، بحسب GDV. ومن دخلت بيته مياه المد العاصفي على الساحل فلا تنطبق عليه بالضرورة القواعد المذكورة هنا، والمرجع شروط عقده.
وهذه كلها قواعد عامة تصف ما يجري في العادة، ولا تضمن تعويض حالة بعينها. الحاسم هو نص عقدك وتقييم شركة التأمين للضرر.
صباح الإثنين، قبل أن تبدأ التنظيف: الصور أولاً، ثم بطاقة التأمين، ثم إبلاغ الشركة، ثم رسالة إلى المؤجر إن كان الضرر في الشقة. بهذا الترتيب يبقى ملفك واضحاً أمام الشركة، أياً كانت النتيجة.
أهم أخبار ألمانيا في بريدك كل صباح
فريق برليننا
كيف نعمل: المنهجية التحريريةتابع من هنا
قراءات مرتبطة، خطوة عملية موثوقة، أو استراحة قصيرة مع لعبة اليوم.
- 01
الـRechtsschutz: تأمين قد ينقذك
نزاع مع صاحب العمل، مشكلة مع المالك، حادث سير - المحامي في ألمانيا مكلف جداً. تأمين الحماية القانونية (Rechtsschutzversicherung) قد يوفر عليك آلاف اليورو. لكن هل يناسبك؟ ومتى لا يغطي شيئاً؟
أخبارفريق برليننا - 02
تأمين بـ 3 يورو يحمي أثاث شقتك
ثلاثة أرباع البيوت في ألمانيا لديها هذه الوثيقة، وأنت غالباً لا. اسمها Hausratversicherung، وتبدأ من 3 يورو في الشهر، وتعوّض كامل محتويات الشقة بعد حريق أو سرقة بكسر أو ضرر مياه. الفكرة بسيطة، الفجوة في التغطية أكبر مما يظنه المستأجر الجديد، والقاعدة الذهبية لحساب مبلغ التأمين تختصرها 650 يورو لكل متر مربع.
دليل الحياةفريق برليننا