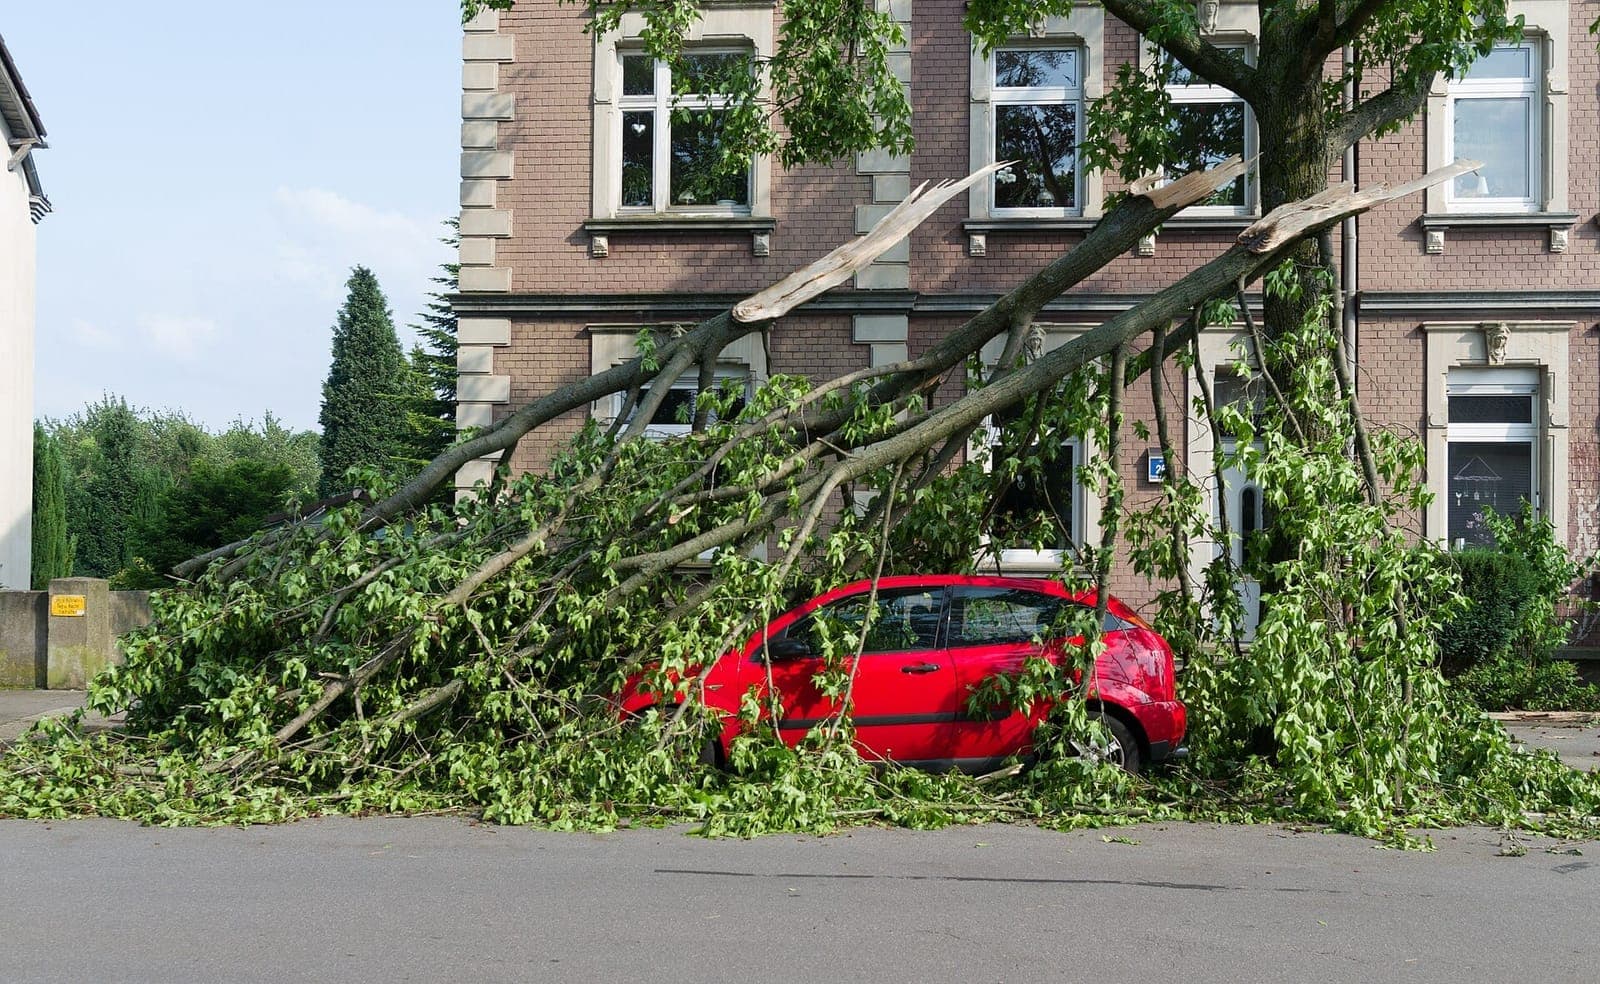
Windstärke 8, das sind rund 62 Kilometer pro Stunde. Erst ab diesem Wert behandeln Versicherer Wind als Sturm, erläutert der Gesamtverband der Versicherer (GDV). Wer nach Sturmtief Manja einen Ast auf dem Autodach, eine zerbrochene Scheibe oder nasse Möbel vorfindet, stößt zuerst auf diese Schwelle. Danach kommt der eigene Vertrag: Teilkasko oder nur Haftpflicht, Eigentum oder Mietwohnung. Davon hängt ab, welche Versicherung zuständig ist und ob überhaupt eine.
Manja zog am Sonntag, 25. Oktober 2026, mit Sturm und Regen über weite Teile Deutschlands, zwei Tage nach Sturmtief Luise. Der Deutsche Wetterdienst hatte beide Tiefs schon am Freitag in seinem Thema des Tages beschrieben, international trägt Manja den Namen BOELO. Am Sonntagmorgen galten amtliche Warnungen vor Sturmböen und schweren Sturmböen für große Gebiete im Norden, in der Mitte, im Westen und im Südwesten, wie die Tagesschau berichtete.
Die Prognose des DWD, die Tagesschau und ZDFheute wiedergaben: bis zu 90 km/h oberhalb von 600 Metern, um 100 km/h an exponierten Stellen, bis zu 70 km/h in tieferen Lagen. Nachlassen sollte der Wind erst in der Nacht zum Montag. Für die Nordseeküste galt für diese Nacht eine Sturmflutwarnung.
Tagesschau und ZDFheute berichteten von ersten Schäden. Im Harz gab es 28 Einsätze wegen umgestürzter Bäume und Äste, beschädigt wurden Autos und ein Haus. In Freiburg wehte der Wind ein Metalldach in ein Umspannwerk; mehrere tausend Haushalte hatten keinen Strom.
Die Schwelle und wer sie belegen muss
Auf der Beaufort-Skala des DWD entspricht Windstärke 8 einer Geschwindigkeit von 62 bis 74 km/h. Unterhalb der Schwelle zahlt die Sturmversicherung nicht, erklärt der ADAC. Wie die Grenze im Einzelnen formuliert ist, steht in den Versicherungsbedingungen des jeweiligen Vertrags.
Mit bis zu 70 km/h lag die DWD-Prognose für tiefere Lagen knapp darüber. Eine Prognose für eine Region ist aber keine Messung vor der eigenen Haustür. Ob die Schwelle an einem bestimmten Ort erreicht wurde, lässt sich daraus nicht ablesen.
Den Nachweis führt nach Angaben des ADAC der Versicherte. Als Beleg dienen Daten des DWD oder Sturmschäden an Nachbargebäuden. Wer in der eigenen Straße solche Schäden sieht, hält sie am besten gleich mit im Bild fest.
Ast auf dem Auto: Haftpflicht reicht nicht
Die Kfz-Haftpflicht ist Pflicht, sie ersetzt aber Schäden, die man anderen zufügt. Für einen Sturmschaden am eigenen Wagen braucht es eine Teil- oder Vollkasko, darauf weist der Bund der Versicherten hin. Die Teilkasko deckt laut GDV Sturm, Hagel und Blitzschlag ab, die Vollkasko schließt die Teilkasko ein. Welcher Schutz besteht, zeigt ein Blick auf die Versicherungskarte oder in die App des Versicherers.
Fällt ein Ast auf ein parkendes oder fahrendes Auto, ist das nach Angaben des ADAC ein Teilkasko-Fall. Betroffene zahlen dann in der Regel nur ihre Selbstbeteiligung, eine Rückstufung in der Schadenfreiheitsklasse gibt es nicht. Anders liegt es, wenn jemand gegen einen bereits umgestürzten Baum fährt. Das wertet der ADAC als Unfall: zuständig ist die Vollkasko, und es folgt eine Rückstufung. Einzelheiten unterscheiden sich je nach Vertrag.
Stammt der Baum von einem städtischen Grundstück oder aus dem Garten der Nachbarn, haftet der Eigentümer nicht automatisch. Das hängt laut ADAC davon ab, ob er seine Verkehrssicherungspflicht verletzt hat, und wird im Einzelfall geprüft.
Mietwohnung: Gebäude und Hausrat sind getrennt versichert
Dachziegel, Fassade, eingedrückte Fensterscheiben: Schäden am Gebäude selbst fallen in der Regel unter die Wohngebäudeversicherung, die der Eigentümer abschließt. Sofa, Teppich, Laptop und Kleidung gehören dagegen zum Hausrat, so der GDV. Dafür ist die Hausratversicherung der Bewohner zuständig, ein eigener Vertrag. Zerschlägt der Sturm ein Fenster und regnet es auf das Sofa, betrifft das in der Regel beide Policen.
Für Mieterinnen und Mieter kommt eine gesetzliche Pflicht hinzu. Nach § 536c BGB müssen sie einen Mangel an der Wohnung dem Vermieter unverzüglich anzeigen. Wer das unterlässt, muss den daraus entstehenden Schaden ersetzen. Eine kaputte Scheibe, durch die die ganze Nacht Regen eindringt, ist ein typischer Fall. Melden Sie den Schaden am besten schriftlich, per E-Mail mit Fotos und Datum, und bewahren Sie eine Kopie auf.
Vor dem Aufräumen: die Reihenfolge
ADAC und Bund der Versicherten empfehlen dieselbe Abfolge. Zuerst dokumentieren: Fotos aus mehreren Blickwinkeln, der Ast noch auf dem Dach, die Scheibe noch im Rahmen, die nassen Möbel an ihrem Platz. Was weggeräumt ist, lässt sich nicht mehr fotografieren.
Beschädigte Teile wie zerbrochene Ziegel oder kaputte Möbelstücke heben Sie auf, bis sich der Versicherer gemeldet hat. Größere Folgeschäden sollten Sie verhindern, ohne sich selbst zu gefährden: das Loch im Fenster abdecken, Möbel aus dem Wasser räumen. Aufs Dach steigen oder an schief stehenden Bäumen sägen gehört nicht dazu.
Dann den Schaden unverzüglich beim Versicherer melden, am besten noch am selben Tag per Telefon, App oder Online-Formular. Bei einer Mietwohnung geht die schriftliche Nachricht parallel an den Vermieter.
Was nicht als Sturmschaden zählt
Nicht jeder Wasserschaden nach einem Sturm ist ein Sturmschaden. Regnet es durch ein gekipptes Fenster, das selbst unbeschädigt geblieben ist, zahlt die Versicherung nach Angaben des ADAC in der Regel nicht.
Überschwemmung und Starkregen zählen zu den Elementarrisiken. Sie sind laut GDV nur über einen zusätzlichen Elementarschadenschutz versichert. Wer an der Küste Wasser im Haus hat, kann die hier beschriebenen Sturmregeln nicht ohne Weiteres übertragen; maßgeblich sind die Bedingungen des eigenen Vertrags.
Keine dieser Regeln garantiert, dass ein bestimmter Schaden bezahlt wird. Verträge unterscheiden sich, etwa bei der Selbstbeteiligung oder beim Glasschutz. Wer am Montag die Reihenfolge einhält, also Fotos, Versicherungskarte, Schadenmeldung und Nachricht an den Vermieter, hat seinen Teil erledigt.
Das Wichtigste aus Deutschland, jeden Morgen im Postfach
Berlinuna Redaktion
So arbeiten wir: redaktionelle MethodikWeiter von hier
Passende Lektüre, ein praktischer nächster Schritt oder das Spiel des Tages.
- 01
Rechtsschutzversicherung: Lohnt sie sich?
Streit mit dem Arbeitgeber, Probleme mit dem Vermieter, Verkehrsunfall - Anwälte in Deutschland sind teuer. Eine Rechtsschutzversicherung kann Tausende Euro sparen. Aber lohnt sie sich für Sie? Und wann zahlt sie nicht?
Nachrichtenفريق برليننا - 02
Hausratversicherung: 3 Euro im Monat
Drei Viertel der deutschen Haushalte haben sie, viele internationale Mieter nicht. Die Hausratversicherung beginnt bei rund 3 Euro im Monat und ersetzt nach Feuer, Einbruch oder Wasserschaden den kompletten Inhalt einer Wohnung. Die Faustregel für die Versicherungssumme: 650 Euro pro Quadratmeter. Was die Police kann, wo sie aufhört, und welche Anbieter den Vertrag auf Englisch anbieten.
Lebensführerفريق برليننا