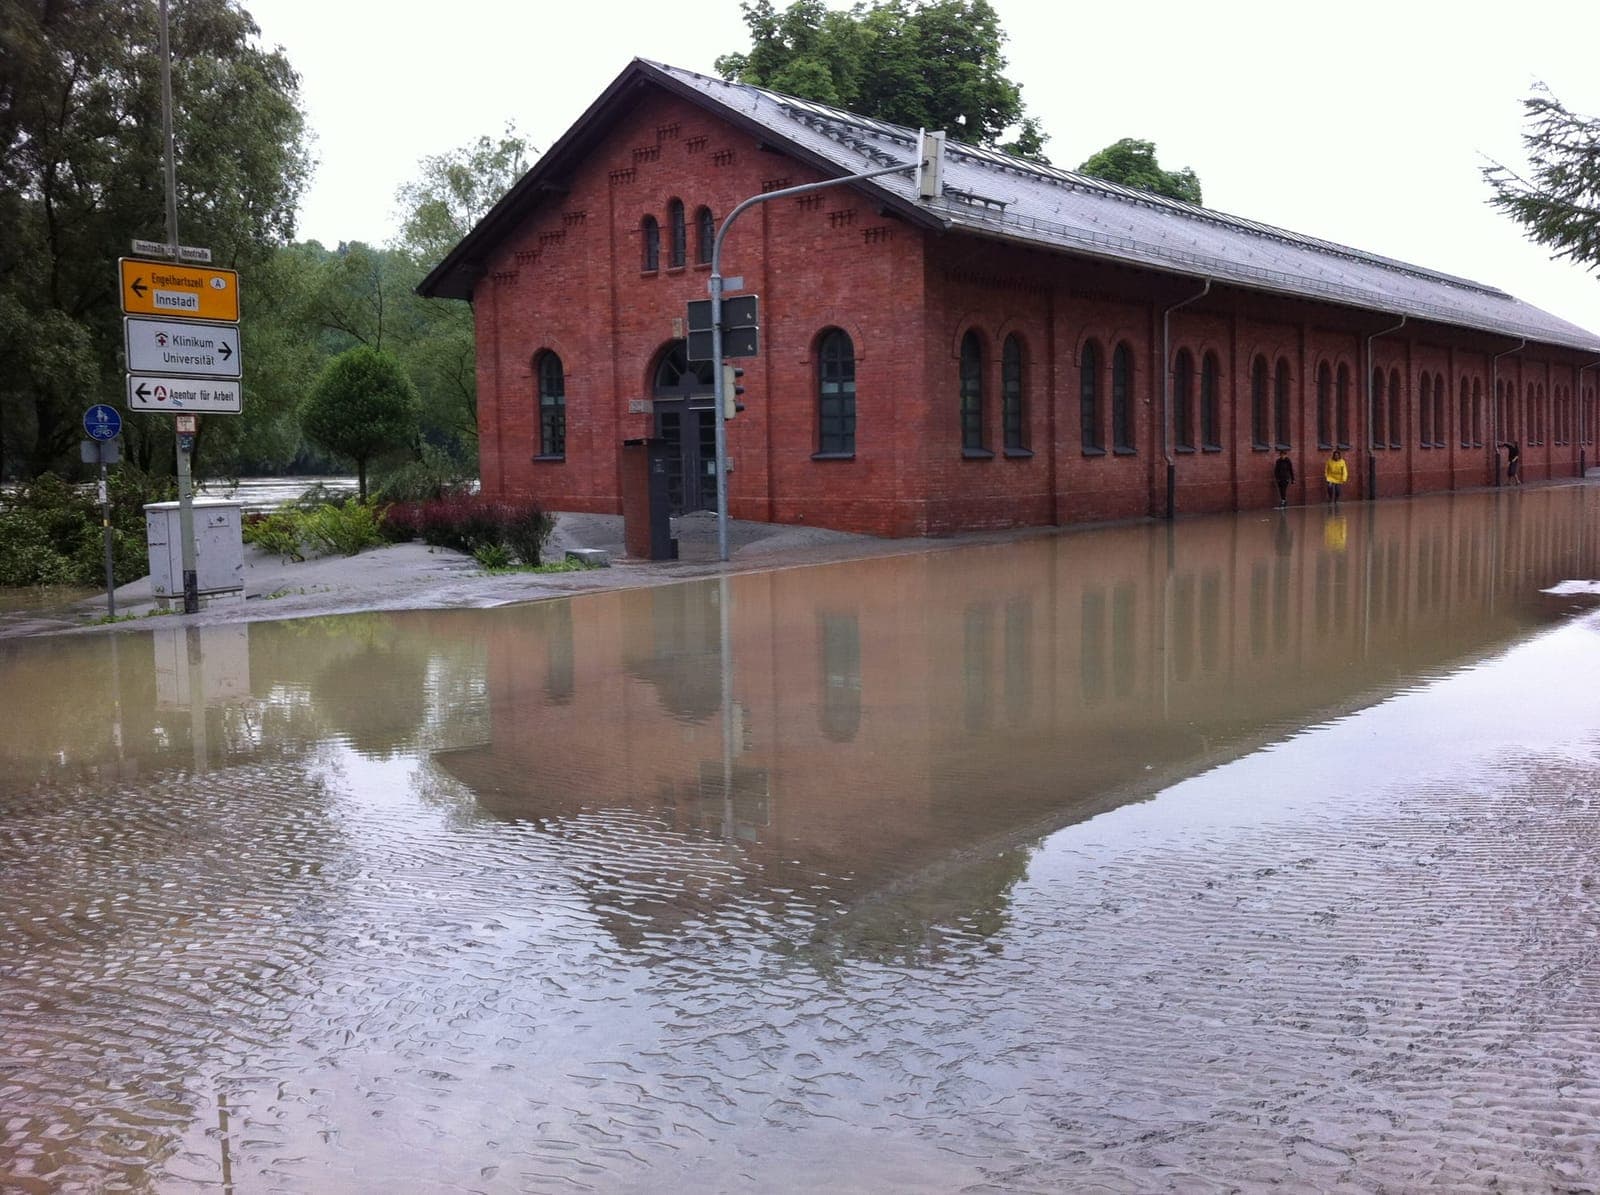
Eine Hausratpolice kann bestehen, obwohl die Einrichtung gegen Überschwemmung nicht versichert ist. Entscheidend ist der vereinbarte Schutz gegen Elementargefahren. Darauf weisen die Verbraucherzentrale und der Bund der Versicherten hin. Für Mieter lohnt sich deshalb ein Blick in den eigenen Vertrag, bevor sie sich auf die Versicherung des Hauses verlassen. Die Hinweise der Verbraucherzentrale haben den Stand 31. Juli 2026.
Was ist tatsächlich versichert?
Gebäude und bewegliche Einrichtung gehören zu unterschiedlichen Versicherungsbereichen. Die Verbraucherzentrale beschreibt Hausrat als beweglichen Besitz im Haushalt. Eine Gebäudeversicherung sagt daher noch nichts darüber aus, ob Möbel oder Elektrogeräte des Mieters abgesichert sind. Auch die Bezeichnung Hausratversicherung allein beantwortet die Frage nach Überschwemmungsschäden nicht.
Der Bund der Versicherten erläutert in seinem Infoblatt: Eine reine Hausrat- oder Wohngebäudeversicherung übernimmt solche Schäden grundsätzlich nicht; dafür muss der entsprechende zusätzliche Schutz vereinbart sein. Außerdem kann für Elementarschäden eine eigene Selbstbeteiligung gelten. Einen Betrag, der für alle Verträge passt, gibt es aus dieser allgemeinen Information nicht abzuleiten.
Für die Anfrage beim Versicherer sind drei Begriffe hilfreich: Überschwemmung, Rückstau und Selbstbeteiligung. Bitten Sie um eine schriftliche Auskunft, ob diese Schäden an Ihrem Hausrat erfasst sind, welche Bedingungen erfüllt sein müssen und welchen Anteil Sie selbst tragen. Die Antwort sollte sich auf Ihre konkrete Police beziehen.
Nicht jedes eindringende Wasser ist gleich
Nach der Verbraucherzentrale können unter anderem Schäden durch Grundwasser ausgeschlossen sein, wenn es von unten ins Mauerwerk eindringt, ohne zuvor an die Oberfläche zu gelangen. Bei Rückstau sind die vertraglichen Schutzvoraussetzungen wichtig. Der Elementarbaustein ist deshalb kein Versprechen, dass jeder Wasserschaden bezahlt wird.
Wer bereits betroffen ist, sollte zuerst sich und Angehörige in Sicherheit bringen. Die Verbraucherzentrale rät anschließend zur fotografischen Dokumentation und zur Prüfung der zuständigen Versicherung. Für die Vorsorge genügt als erster Schritt die Police mit einer gezielten Anfrage. Ob eine Erweiterung sinnvoll ist und zu welchen Bedingungen sie angeboten wird, lässt sich dann anhand der tatsächlichen Vertragsauskunft beurteilen.
Redaktioneller Hinweis
Die Informationen in diesem Artikel sind allgemeiner Natur und stellen keine Rechtsberatung dar. Für eine verbindliche Rechtsberatung wenden Sie sich bitte an einen zugelassenen Rechtsanwalt oder eine Migrationsberatungsstelle.
Berlinuna Redaktion · Berlinuna Redaktionsteam - Wir bringen Ihnen die neuesten Nachrichten und wichtige Informationen für die arabische Gemeinschaft in Deutschland.
So arbeiten wir: redaktionelle MethodikWeiter von hier
Passende Lektüre, ein praktischer nächster Schritt oder das Spiel des Tages.
- 01
Wohngeld gibt es erst ab dem Antragsmonat
Wohngeld gibt es nicht für die Monate, in denen man gezögert hat. Nach § 25 des Wohngeldgesetzes beginnt der Bewilligungszeitraum am Ersten des Antragsmonats. Wer glaubt, zu viel zu verdienen, oder unsicher ist, ob der eigene Aufenthaltsstatus zählt, sollte deshalb früh rechnen. Was über den Anspruch entscheidet, wer ausgeschlossen ist, wo der Antrag gestellt wird und wie weit die geplante Neuordnung für 2027 ist.
Lebensführerفريق برليننا - 02
Basiskonto: Was tun, wenn die Bank ablehnt?
Die Miete muss überwiesen werden, doch die Bank lehnt die Kontoeröffnung ab. Damit ist noch nicht geklärt, ob ein Anspruch auf ein Basiskonto besteht. Entscheidend sind der ausdrücklich gestellte Antrag, die Voraussetzungen und der Ablehnungsgrund. Welche Unterlagen helfen, was die Bank innerhalb von zehn Geschäftstagen tun muss und wie sich bei der BaFin ein Verwaltungsverfahren beantragen lässt, statt nur eine allgemeine Beschwerde zu schicken.
Lebensführerفريق برليننا